Bruto-netto salaris berekenen
Vul je inkomen en gegevens in om je bruto naar netto salaris te berekenen.
Vul je inkomen en gegevens in om je bruto naar netto salaris te berekenen.
Let op: Het netto salaris is een indicatie en kan afwijken van het uitbetaalde salaris door persoonlijke omstandigheden. Voor de berekeningen maken we gebruik van formules voor belasting box 1 i.p.v. de uitgebreide loonbelastingtabellen, wat kan resulteren in kleine verschillen.
[1] Voor los uitbetaald vakantiegeld gebruiken we de witte tabel bijzondere beloningen. Vul bij voorkeur het Jaarloon BT van je loonstrook in; zonder die invoer gebruiken we een raming op basis van je huidige salaris. Vakantiegeld dat maandelijks wordt uitbetaald telt mee in het gewone maandloon.
Bij AOW gebruiken we de tarieven voor geboorte vanaf 1946. De jaaruitkomsten gaan uit van dezelfde leeftijdscategorie gedurende het hele jaar. Voor geboorte vóór 1946, het AOW-overgangsjaar en buitenlandse situaties is een aangepaste berekening nodig.
| Omschrijving | Bedrag |
|---|---|
| Brutosalaris Per maand | € 0 |
| Vakantiegeld | +€ 0 |
| 13e maand | +€ 0 |
| Bijtelling | +€ 0 |
| Belastbare vergoeding | + |
| Bijdrage pensioenpremie | −€ 0 |
| Loon voor loonheffing | =€ 0 |
| Bijtelling (geen uitbetaling) | −€ 0 |
| Loonheffingbelasting box 1 - toegepaste loonheffingskorting € 0 - € 0 | −€ 0 |
| Netto inhouding | −€ 0 |
| Onbelaste vergoeding | +€ 0 |
| Netto salaris Per maand | =€ 0 |
| Belastingdruk | 0% |
| Omschrijving | Bedrag |
|---|---|
| Bruto bijzondere beloning | € 0 |
| Loonheffing € 0 * (bijzonder tarief) | −€ 0 |
| Netto bijzondere beloning | =€ 0 |
| Omschrijving | Bedrag |
|---|---|
| Algemene heffingskorting | € 0 |
| Arbeidskorting | +€ 0 |
| Ouderenkorting | +€ 0 |
| Alleenstaandeouderenkorting | +€ 0 |
| Jonggehandicaptenkorting | +€ 0 |
| Loonheffingskorting * Per maand | =€ 0 |
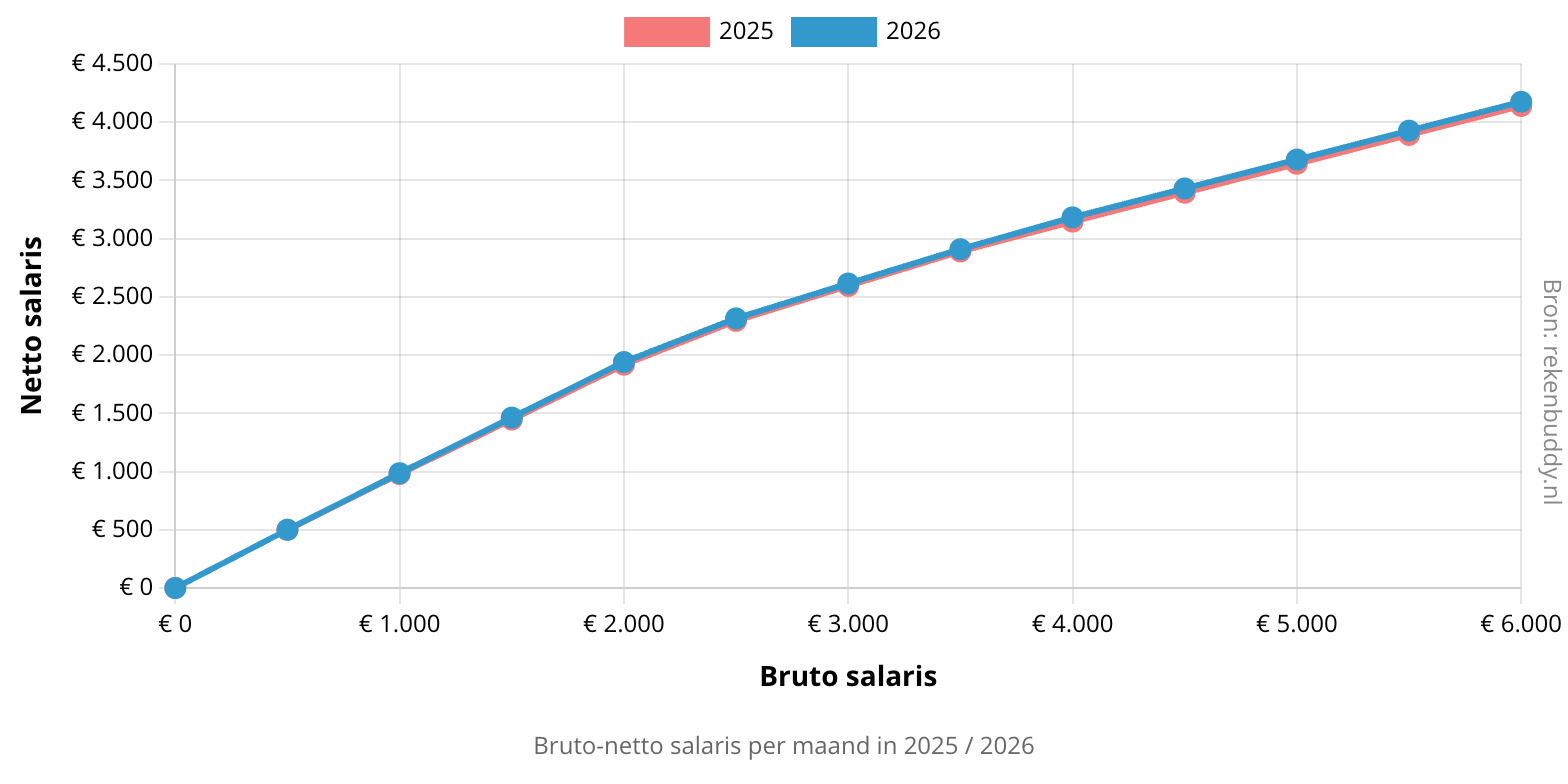
De grafiek wordt interactief na een berekening. Je kunt dan je eigen grafiek maken en als afbeelding downloaden. Druk op een jaartal om deze te verbergen.
 Ontwikkeld door Koen Knol
Het verschil tussen bruto en netto salaris is belangrijk om te begrijpen. Je bruto salaris is het volledige bedrag dat je verdient voordat er belastingen en premies worden ingehouden. Je netto salaris is wat je uiteindelijk op je bankrekening ontvangt, na aftrek van loonheffingen, sociale premies en eventuele andere inhoudingen.
De hoogte van je netto salaris wordt beïnvloed door factoren zoals belastingtarieven, heffingskortingen en je persoonlijke situatie. Denk bijvoorbeeld aan de arbeidskorting, algemene heffingskorting en eventuele toeslagen. Ook zaken zoals pensioenpremies en werkgeversbijdragen kunnen een rol spelen.
Overweeg je een andere werkweek? Bereken je salaris bij meer of minder werken. Bij een hoger uur- of maandloon kun je afzonderlijk het netto effect van een loonsverhoging berekenen.
Toeslagen staan los van je nettoloon. Gebruik je toetsingsinkomen om ook je mogelijke toeslagen te berekenen.
In 2026 verschuiven de grenzen van de belastingschijven en veranderen de tarieven licht. Het tarief in de eerste schijf gaat iets omlaag, het tarief in de tweede schijf iets omhoog. Het hoogste tarief blijft 49,50%.
De arbeidskorting wordt verhoogd, waardoor werken meer oplevert. De algemene heffingskorting stijgt ook iets, maar wordt sneller afgebouwd bij hogere inkomens.
De meeste mensen gaan er netto op vooruit in 2026. Vooral inkomens rond het modale niveau profiteren hiervan.
De onderstaande grafiek laat zien wat dit betekent voor het verschil tussen bruto- en nettosalaris in 2025 en 2026.
Hieronder vind je de tarieven en belastingschijven voor 2026 en 2027. Eerdere jaren vind je in het overzicht Inkomstenbelasting box 1.
Bekijk het gekozen jaar in het overzicht
| Schijf | Belastbaar inkomen uit werk en woning | Tarief |
|---|---|---|
| Schijf 1 | T/m € 39.247 | 36,23% |
| Schijf 2 | Vanaf € 39.248 t/m € 78.426 | 38,16% |
| Schijf 3 | Vanaf € 78.427 | 49,5% |
Inclusief premies volksverzekeringen, vóór toepassing van heffingskortingen.
| Schijf | Belastbaar inkomen uit werk en woning | Tarief |
|---|---|---|
| Schijf 1 | T/m € 39.247 | 18,33% |
| Schijf 2 | Vanaf € 39.248 t/m € 78.426 | 38,16% |
| Schijf 3 | Vanaf € 78.427 | 49,5% |
Deze tabel geldt bij een volledig jaar AOW voor wie op of na 1 januari 1946 is geboren. Ben je geboren vóór 1 januari 1946? Dan loopt de eerste schijf in 2027 tot en met € 41.637. Deze grens voor 2027 is nog voorlopig. In het jaar waarin je de AOW-leeftijd bereikt, gelden aangepaste tarieven. Deze rekentool gebruikt de schijfgrens voor mensen geboren vanaf 1946.
| Schijf | Belastbaar inkomen uit werk en woning | Tarief |
|---|---|---|
| Schijf 1 | T/m € 38.883 | 35,75% |
| Schijf 2 | Vanaf € 38.884 t/m € 78.426 | 37,56% |
| Schijf 3 | Vanaf € 78.427 | 49,5% |
Inclusief premies volksverzekeringen, vóór toepassing van heffingskortingen.
| Schijf | Belastbaar inkomen uit werk en woning | Tarief |
|---|---|---|
| Schijf 1 | T/m € 38.883 | 17,85% |
| Schijf 2 | Vanaf € 38.884 t/m € 78.426 | 37,56% |
| Schijf 3 | Vanaf € 78.427 | 49,5% |
Deze tabel geldt bij een volledig jaar AOW voor wie op of na 1 januari 1946 is geboren. Ben je geboren vóór 1 januari 1946? Dan loopt de eerste schijf in 2026 tot en met € 41.123. In het jaar waarin je de AOW-leeftijd bereikt, gelden aangepaste tarieven. Deze rekentool gebruikt de schijfgrens voor mensen geboren vanaf 1946.
Je netto salaris wordt berekend door je bruto salaris te verminderen met verschillende inhoudingen zoals loonheffing en sociale premies. Loonheffing bestaat uit loonbelasting en premies voor volksverzekeringen zoals AOW, ANW en WLZ.
Heffingskortingen zoals de algemene heffingskorting en arbeidskorting kunnen je uiteindelijke belasting beïnvloeden. Andere factoren zoals bijtelling voor een auto van de zaak, je leeftijd en of je de AOW-leeftijd hebt bereikt, spelen ook een rol in de berekening van je netto salaris.
Eenmalige beloningen, zoals vakantiegeld, een 13e maand, bonussen of een eindejaarsuitkering, worden belast tegen een bijzonder belastingtarief. Dit tarief wordt bepaald op basis van je jaarloon bijzonder tarief, wat vaak het totale bruto loon inclusief vakantiegeld en andere beloningen is dat je het voorgaande jaar hebt verdiend.
Het jaarloon bijzonder tarief wordt door je werkgever gebruikt om te berekenen welk percentage belasting moet worden ingehouden op je eenmalige beloning. Dit tarief kan afwijken van het normale tarief voor loonheffing, omdat het is afgestemd op je totale jaarinkomen.
Bij je aangifte inkomstenbelasting kan er een eventuele verrekening plaatsvinden. Als je werkelijke inkomen in het huidige jaar lager of hoger is dan het jaarloon bijzonder tarief, kan het zijn dat je bij de aangifte belasting moet bijbetalen of juist terugkrijgt.
Het is dus niet zo dat je uiteindelijk meer belasting betaalt over bijzondere beloningen. De Belastingdienst gebruikt een bijzonder tarief om te voorkomen dat je later belasting moet terugbetalen.
Loonheffing is de belasting die wordt ingehouden op je salaris. Het bestaat uit loonbelasting en premies volksverzekeringen. De hoogte van de loonheffing hangt af van je brutoloon, leeftijd en persoonlijke omstandigheden. De Belastingdienst hanteert verschillende belastingtarieven afhankelijk van je inkomen.
In 2026 betaal je over het belastbaar inkomen tot en met € 38.883 35,75% belasting. Over het deel boven € 38.883 tot en met € 78.426 geldt 37,56% en over het meerdere 49,50%. Heffingskortingen verlagen vervolgens de te betalen belasting.
Loonheffingskorting is een verzamelterm voor verschillende heffingskortingen die je kunt krijgen op de belasting en premies die je betaalt over je loon. Wanneer je loonheffingskorting toepast, houdt je werkgever automatisch minder belasting in op je loon, waardoor je een hoger nettoloon ontvangt.
Er zijn verschillende heffingskortingen die onder de loonheffingskorting vallen, waaronder:
Om loonheffingskorting toe te passen, moet je bij je werkgever aangeven dat je deze korting wilt ontvangen. Dit doe je door een formulier in te vullen waarin je aangeeft dat dit je hoofdwerkgever is en je hier je loonheffingskorting wilt toepassen. Je kunt de loonheffingskorting bij één werkgever tegelijk toepassen.
Bruto salaris is het totale bedrag dat je verdient voordat er belastingen en andere inhoudingen worden afgetrokken. Het is het bedrag dat in je arbeidsovereenkomst staat en waarop je werkgever belastingen en premies berekent.
Netto salaris is het bedrag dat je uiteindelijk op je bankrekening ontvangt. Dit bedrag krijg je na aftrek van loonheffing, sociale premies en eventuele andere inhoudingen zoals pensioenbijdragen.
Het verschil tussen bruto en netto salaris wordt dus bepaald door de verschillende belastingen en premies die van je bruto salaris worden afgetrokken. Hoe hoger deze inhoudingen, hoe lager je netto salaris zal zijn.
Heb je een foutje ontdekt in een berekening, suggesties voor verbeteringen of ideeën voor nieuwe rekentools? Stuur ons een bericht via het onderstaande formulier!