Vennootschapsbelasting berekenen
Vul de belastbare winst van je BV of NV in om de vennootschapsbelasting en netto winst te berekenen.
Vul de belastbare winst van je BV of NV in om de vennootschapsbelasting en netto winst te berekenen.
| Omschrijving | Bedrag |
|---|---|
| Belasting schijf 1€ 0 * 19% | € 0 |
| Vennootschaps | =€ 0 |
| Vennootschaps | € 0 |
| Effectief percentage Vpb | 0% |
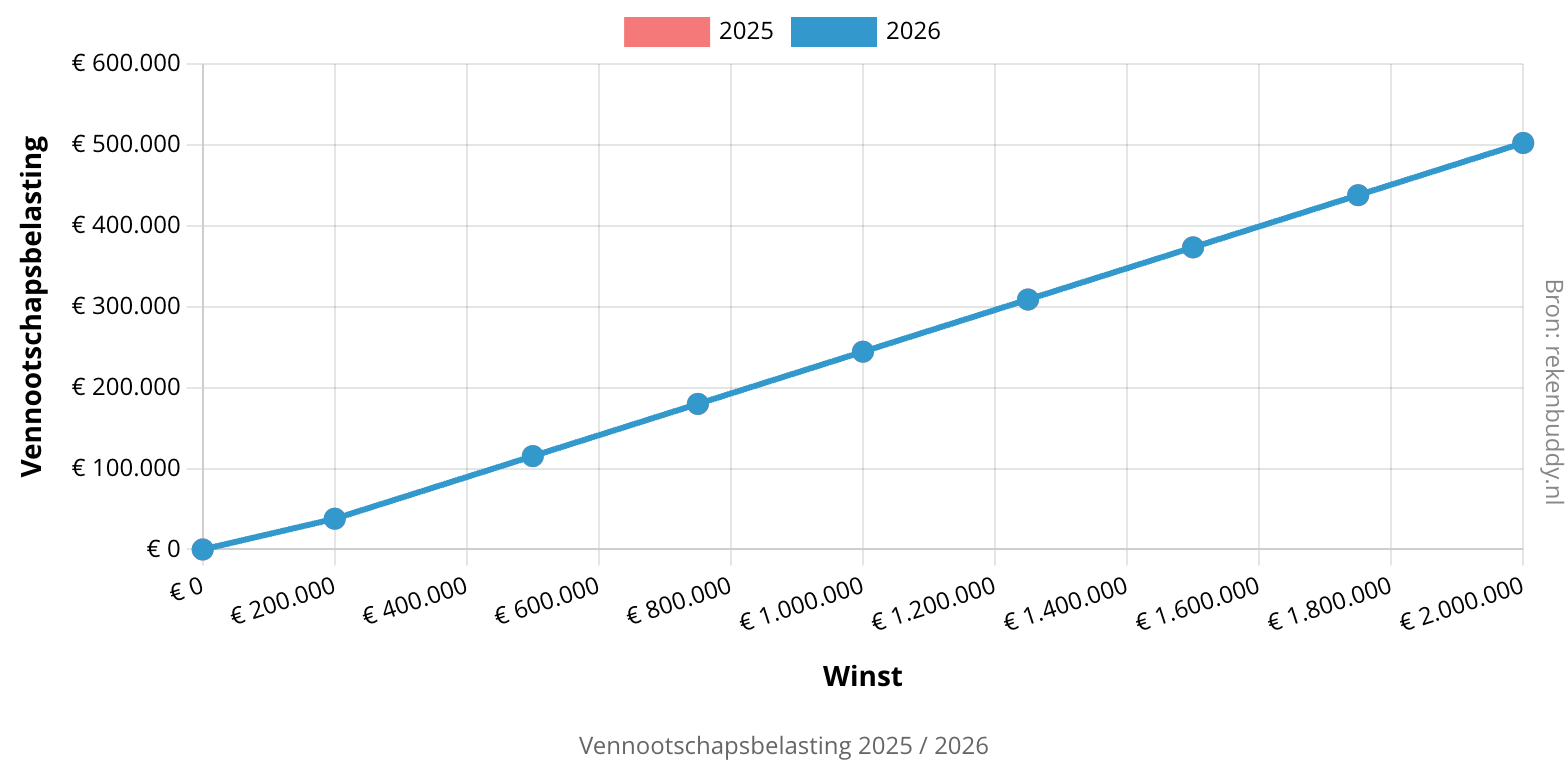
De grafiek wordt interactief na een berekening. Je kunt dan je eigen grafiek maken en als afbeelding downloaden. Druk op een jaartal om deze te verbergen.
 Ontwikkeld door Koen Knol
De vennootschapsbelasting (Vpb) is een belasting die wordt geheven over de winst van rechtspersonen, zoals bv's en nv's. Het tarief van de vennootschapsbelasting is afhankelijk van de hoogte van de winst. Rechtspersonen moeten deze belasting jaarlijks afdragen over hun belastbare winst.
Het is belangrijk om rekening te houden met de vennootschapsbelasting bij het plannen van je financiële verplichtingen en het reserveren van voldoende middelen. Door een juiste inschatting te maken van je belastbare winst, kun je beter anticiperen op het bedrag dat je aan vennootschapsbelasting moet betalen.
Hieronder vind je de tarieven en belastingschijven voor 2026 en 2027. Eerdere jaren vind je in het overzicht Vennootschapsbelasting.
Bekijk het gekozen jaar in het overzicht
| Belastbare winst | Tarief |
|---|---|
| T/m € 200.000 | 19% |
| Vanaf € 200.001 | 25,8% |
| Belastbare winst | Tarief |
|---|---|
| T/m € 200.000 | 19% |
| Vanaf € 200.001 | 25,8% |
Vennootschapsbelasting (Vpb) moet worden betaald door rechtspersonen zoals besloten vennootschappen (bv’s), naamloze vennootschappen (nv’s) en coöperaties. Deze bedrijven zijn verplicht om aangifte vennootschapsbelasting te doen over hun jaarlijkse winst. Andere organisaties, zoals verenigingen en stichtingen, betalen alleen in bepaalde gevallen vennootschapsbelasting.
Binnenlandse belastingplichtigen zijn organisaties die in Nederland zijn gevestigd, terwijl buitenlandse belastingplichtigen organisaties zijn die inkomsten uit Nederland ontvangen maar in het buitenland gevestigd zijn.
Je kunt aangifte vennootschapsbelasting doen via "Mijn Belastingdienst Zakelijk" of met fiscale software. Vaak doet een boekhouder of fiscaal adviseur dit voor je, maar je kunt het ook zelf doen. Als je buitenlandse belastingplichtig bent, kun je in sommige gevallen ook op papier aangifte doen.
De aangifte moet binnen vijf maanden na afloop van je boekjaar worden ingediend. Voor de meeste bedrijven betekent dit dat de aangifte vóór 1 juni van het opvolgende jaar moet zijn gedaan. Als je boekjaar niet gelijkloopt met het kalenderjaar, moet je binnen vijf maanden na het einde van het boekjaar aangifte doen. Heb je meer tijd nodig? Dan kun je uitstel aanvragen.
Heb je een foutje ontdekt in een berekening, suggesties voor verbeteringen of ideeën voor nieuwe rekentools? Stuur ons een bericht via het onderstaande formulier!